

Thị trường căn hộ TP.HCM quý 3/2026: Giá neo cao, thanh khoản chậm lại
Thị trường căn hộ TP.HCM quý 3/2026 khép lại với bức tranh khá trái chiều: giá bán sơ cấp tiếp tục neo ở mức cao, trong khi sức mua chững lại và thanh khoản giảm rõ so với quý trước. Dựa trên số liệu vừa công bố trong tháng 10/2026 của CBRE, Savills, DKRA Consulting và Knight Frank, bài viết của Cuongluxuryhome tổng hợp những con số đáng chú ý nhất, lý giải vì sao giá chưa giảm và gợi ý cách người mua ở thực lẫn nhà đầu tư nên hành động trong giai đoạn cuối năm.
Toàn cảnh thị trường căn hộ TP.HCM quý 3/2026
Sau sáp nhập, thị trường TP.HCM mở rộng gồm cả khu vực Bình Dương và Bà Rịa – Vũng Tàu cũ. Vì mỗi đơn vị nghiên cứu dùng phạm vi khảo sát và phương pháp tính khác nhau, các con số dưới đây nên được đọc như những góc nhìn bổ sung cho nhau, không so sánh trực tiếp.
Nguồn cung: tập trung mạnh ở Bình Dương cũ
Theo CBRE Việt Nam, nguồn cung căn hộ lũy kế tại TP.HCM đã đạt gần 460.000 căn, tăng 5% so với cùng kỳ năm trước. Trong 9 tháng đầu năm 2026, thị trường có 14.028 căn mở bán mới, trong đó hơn 8.400 căn thuộc khu vực Bình Dương cũ.
Savills Việt Nam cũng ghi nhận nguồn cung mới phân bổ không đồng đều, với hơn 55% nằm ở Bình Dương cũ. Trong khi đó, báo cáo của DKRA Consulting cho thấy tổng nguồn cung sơ cấp toàn vùng (TP.HCM và vùng phụ cận) vào khoảng 13.200 căn, giảm 31% so với quý 2, trong đó TP.HCM chiếm khoảng 94%.
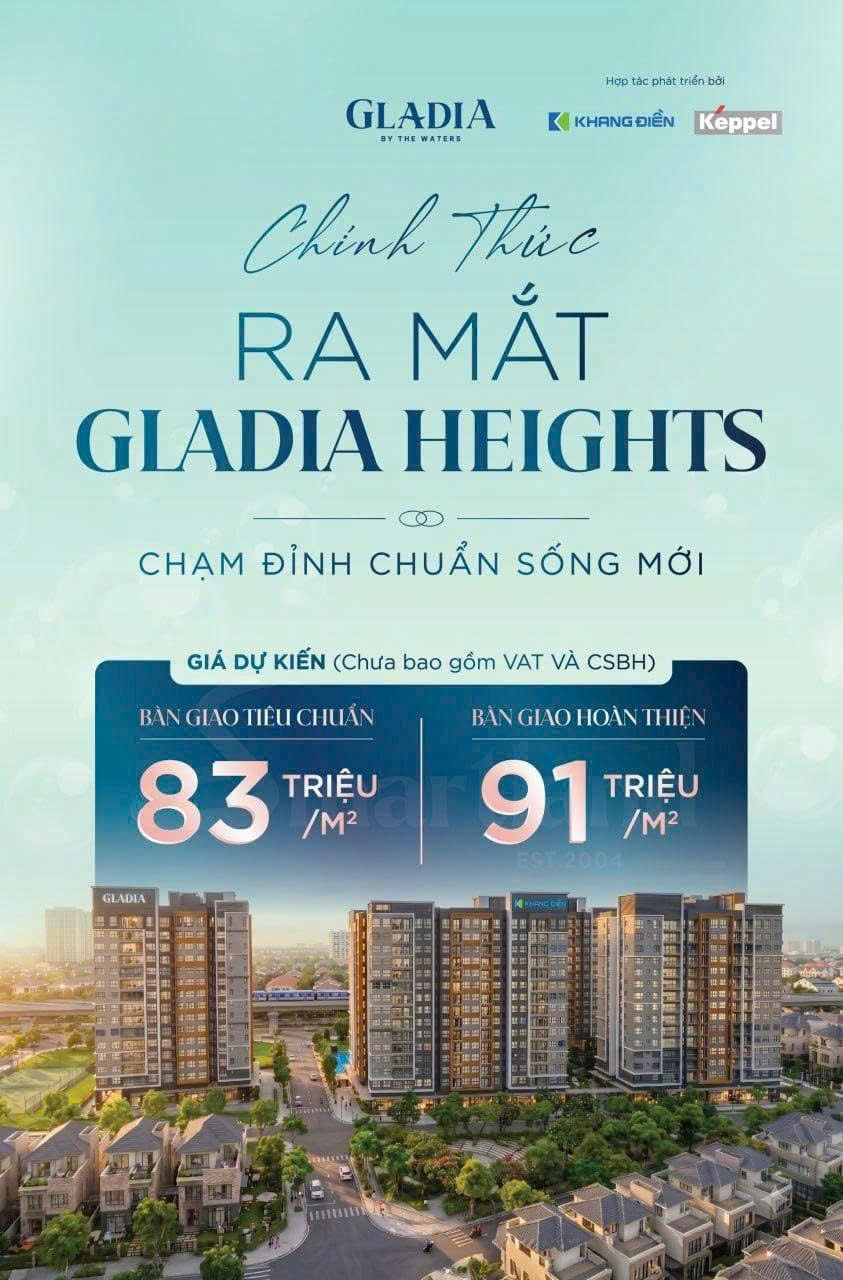
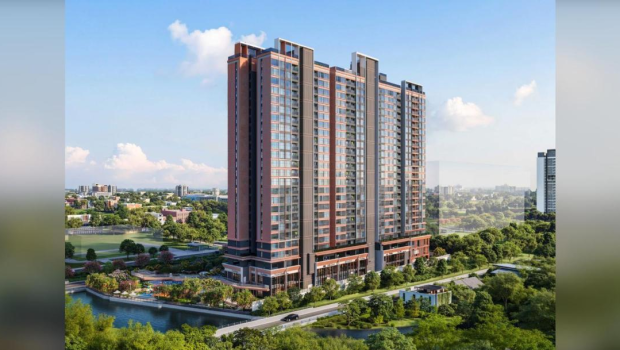
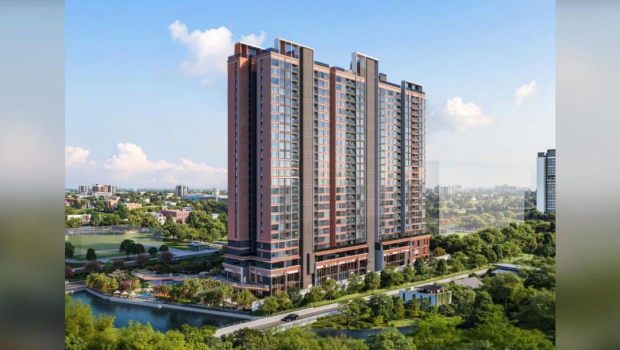
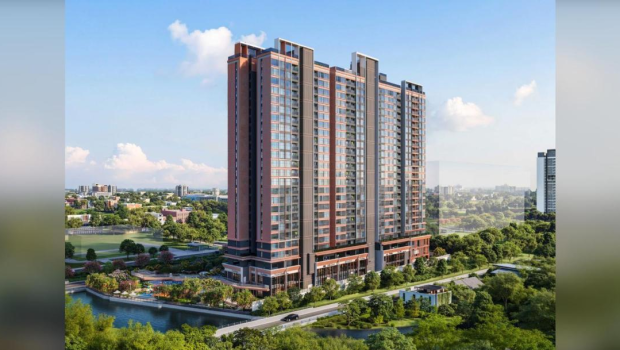
Khu Đông tiếp tục là một trong những khu vực dẫn dắt nguồn cung căn hộ mới tại TP.HCM (ảnh minh họa: dự án Gladia Heights)
Sức mua và tỷ lệ hấp thụ: chững lại rõ rệt
Đây là điểm đáng chú ý nhất của quý 3. CBRE cho biết tỷ lệ hấp thụ nguồn cung mới đạt 45%, thấp hơn cùng kỳ năm 2025. Savills ước tính tỷ lệ hấp thụ toàn thị trường giảm xuống khoảng 32%. DKRA thì ghi nhận lượng tiêu thụ căn hộ tại TP.HCM và vùng phụ cận giảm tới 66% so với quý trước, do người mua chờ đợi trong bối cảnh lãi suất cao và tín dụng bất động sản bị kiểm soát.
Tuy nhiên, bức tranh không đồng nhất. Knight Frank ghi nhận khu vực TP.HCM trước sáp nhập có 2.493 giao dịch căn hộ trong quý, tăng 40% so với quý 2; trên phạm vi TP.HCM mở rộng có 7.534 giao dịch với tỷ lệ hấp thụ 45%. Điều này cho thấy sức mua vẫn còn ở những dự án có vị trí, pháp lý và chính sách bán hàng phù hợp, chứ không phải toàn thị trường cùng đóng băng.
Giá bán: sơ cấp neo cao, thứ cấp bắt đầu điều chỉnh
Ở thị trường sơ cấp, giá vẫn giữ mặt bằng cao:
- CBRE: giá sơ cấp trung bình khoảng 75 triệu đồng/m² thông thủy.
- Savills: giá sơ cấp bình quân toàn thị trường khoảng 69 triệu đồng/m².
- Knight Frank: tại TP.HCM trước sáp nhập, giá chào bán mới tăng 3% theo quý lên 4.210 USD/m² (khoảng 110 triệu đồng/m²); nếu tính cả Bình Dương và Bà Rịa – Vũng Tàu cũ, mức bình quân khoảng 97,6 triệu đồng/m², tăng 2,3% so với quý 2.
Ở thị trường thứ cấp, áp lực bắt đầu lộ rõ hơn. CBRE cho biết giá thứ cấp giảm về khoảng 60 triệu đồng/m² thông thủy, trong đó các dự án thiên về nhà đầu tư ghi nhận mức giảm trên 10%. DKRA ghi nhận giá thứ cấp phổ biến giảm 4–7% so với quý trước, chủ yếu ở những giao dịch mà người bán chịu áp lực đòn bẩy tài chính. Dù vậy, Savills nhận định thị trường chưa xuất hiện tình trạng giảm giá sâu và đồng loạt.
| Đơn vị | Giá sơ cấp | Hấp thụ / giao dịch | Ghi chú |
|---|---|---|---|
| CBRE | ~75 triệu/m² thông thủy | 45% nguồn cung mới | Thứ cấp ~60 triệu/m² |
| Savills | ~69 triệu/m² | ~32% toàn thị trường | >55% nguồn cung mới ở Bình Dương cũ |
| Knight Frank | ~110 triệu/m² (TP.HCM cũ) | 7.534 giao dịch, hấp thụ 45% | TP.HCM cũ: 2.493 giao dịch, +40% theo quý |
| DKRA | Sơ cấp neo cao | Tiêu thụ giảm 66% theo quý | Thứ cấp giảm 4–7% |
Vì sao giá căn hộ chưa giảm dù sức mua yếu?
Có ba lý do chính khiến mặt bằng giá sơ cấp tại TP.HCM vẫn đứng vững:
- Chi phí đầu vào cao: giá đất, chi phí pháp lý, xây dựng và tài chính đều tăng, khiến chủ đầu tư khó hạ giá bán mà không ảnh hưởng biên lợi nhuận.
- Nguồn cung lõi trung tâm khan hiếm: quỹ đất tại khu vực TP.HCM cũ hạn chế, dự án mới chủ yếu thuộc phân khúc cao cấp và hạng sang, kéo giá bình quân đi lên. Knight Frank cũng lưu ý mức tăng giá trong quý chủ yếu đến từ các dự án hạng sang mới ra mắt, chứ không phải tăng đồng đều.
- Chủ đầu tư ưu tiên chính sách thay vì giảm giá niêm yết: thay vì hạ giá, các doanh nghiệp tung ra hỗ trợ lãi suất, giãn tiến độ thanh toán, chiết khấu thanh toán sớm… để kích cầu.
Vì vậy, với người mua, “giá thực tế” của một căn hộ ngày càng phụ thuộc vào chính sách thanh toán được chọn, chứ không chỉ con số trên bảng giá.
Khu vực nào đang dẫn dắt thị trường?
Nguồn cung mới đang dịch chuyển rõ rệt ra vùng ven và khu vực mở rộng. Bình Dương cũ chiếm tỷ trọng lớn nhất về số căn mở bán; khu Đông và khu Nam tiếp tục là hai hướng phát triển chính của TP.HCM cũ nhờ hạ tầng giao thông được đầu tư mạnh.
- Khu Đông (Thủ Đức cũ): hưởng lợi từ Metro số 1, Vành đai 3 và các khu đô thị quy mô lớn. Một số dự án tiêu biểu khách hàng quan tâm: Gladia Heights, Masteri Cosmo Central.
- Khu Nam: nguồn cung căn hộ trung – cao cấp ổn định, kết nối thuận tiện về trung tâm. Tham khảo dự án Khải Hoàn Prime.
- Vùng ven và khu vực mở rộng: phù hợp nhóm khách ưu tiên giá vừa phải, như T&T City Millennia.
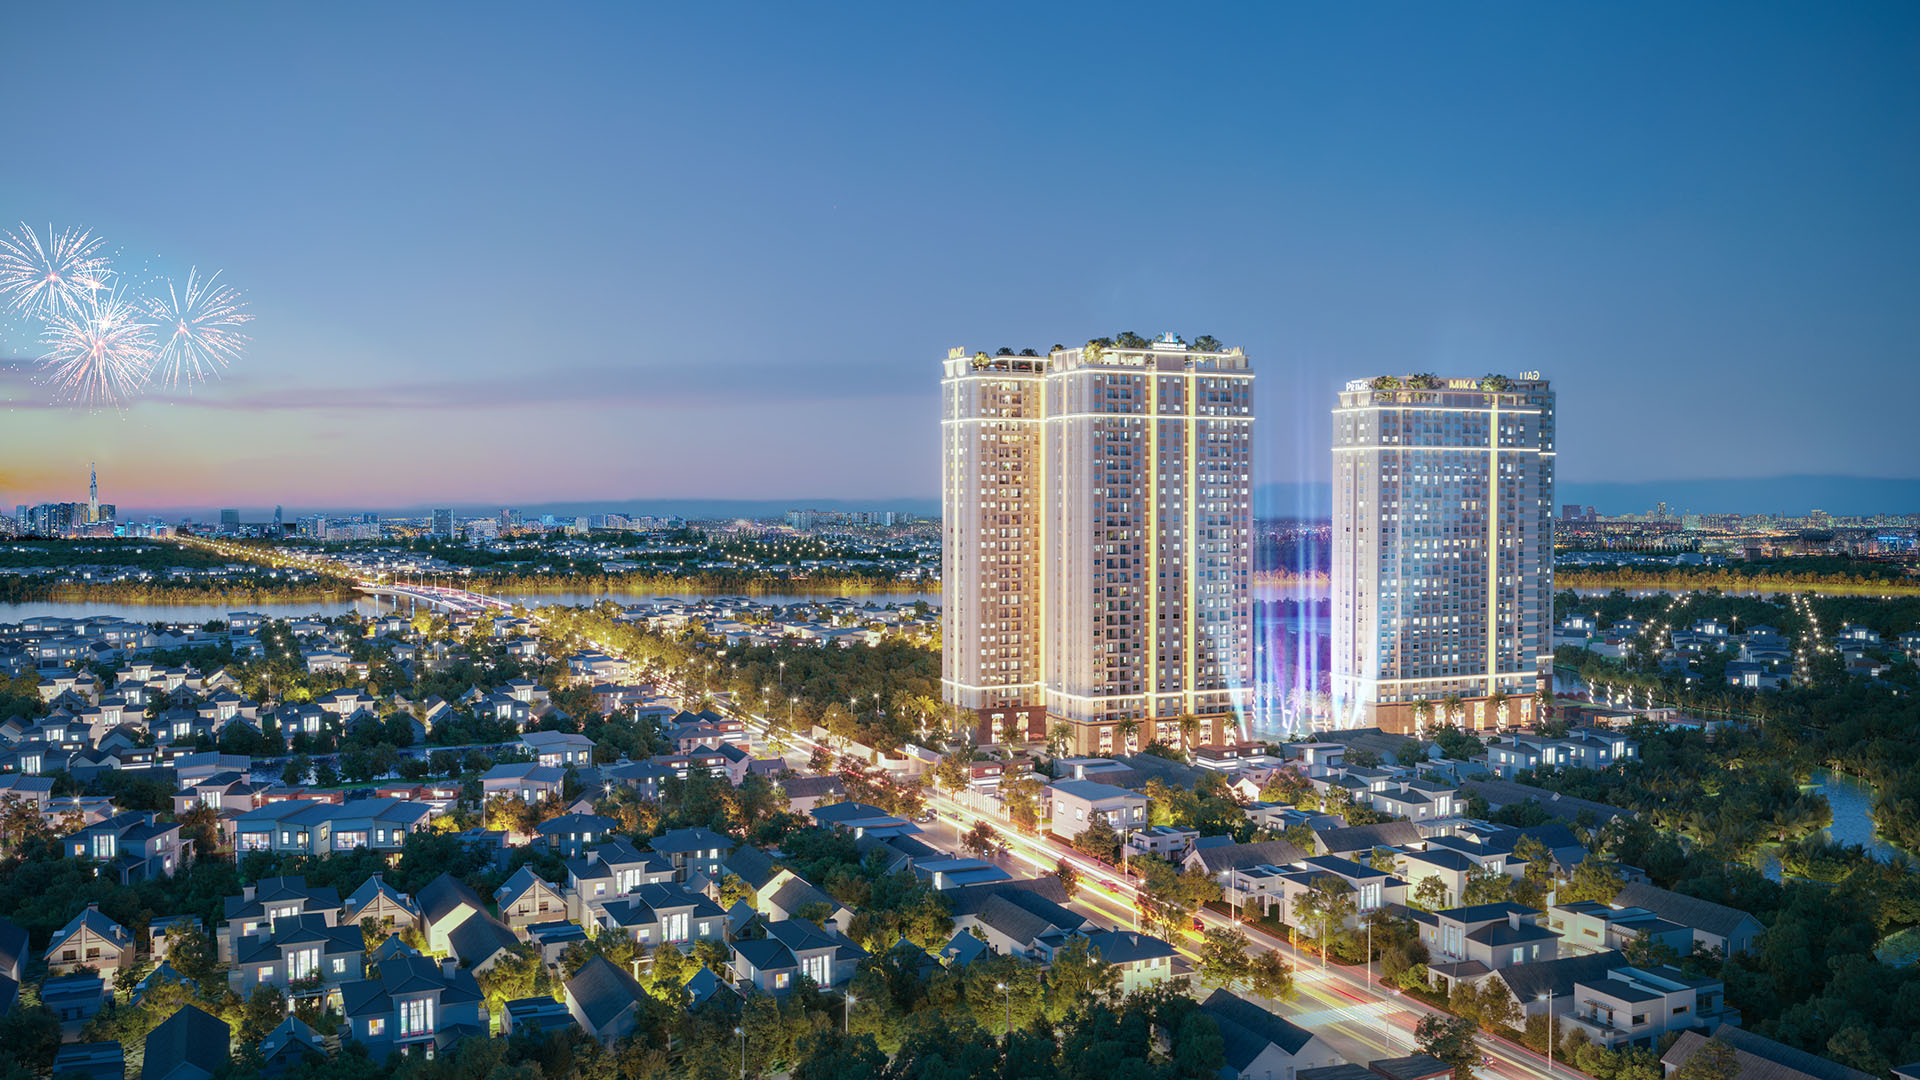
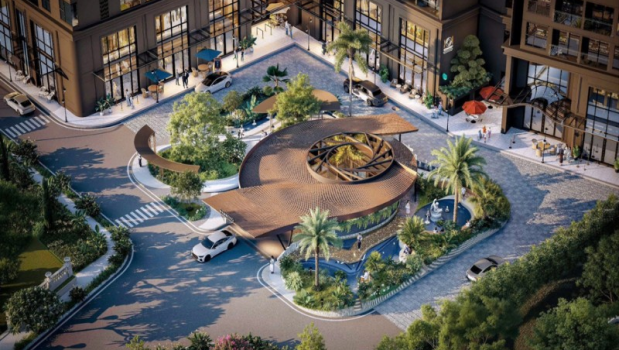
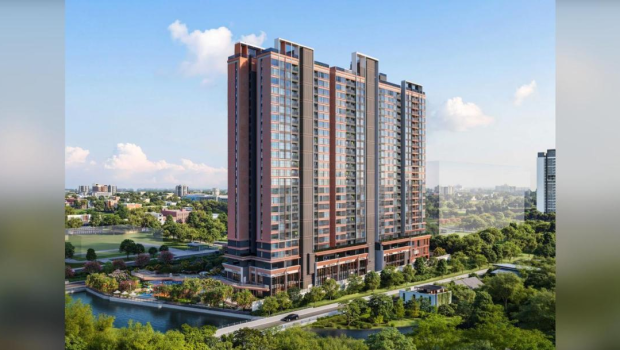
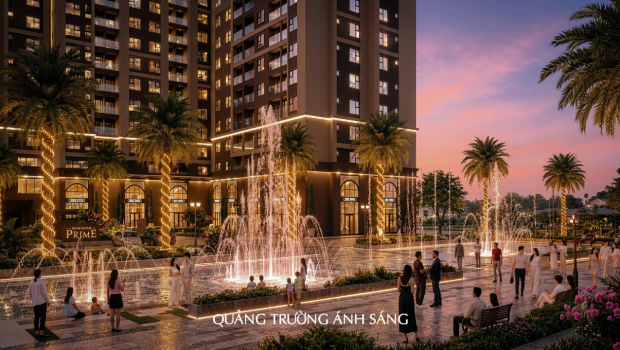
Khu Nam vẫn duy trì nguồn cung căn hộ trung – cao cấp (ảnh minh họa: dự án Khải Hoàn Prime)
Dự báo thị trường căn hộ TP.HCM quý 4/2026
Theo DKRA, nguồn cung căn hộ mới trong quý 4/2026 có thể tăng nhẹ lên khoảng 7.000–10.000 căn, tập trung tại khu Đông, khu Nam TP.HCM và Bình Dương cũ. Khu vực trung tâm vẫn do căn hộ hạng A chiếm ưu thế, trong khi vùng ven chủ yếu là hạng B và C. Nhu cầu mua có thể cải thiện nhờ yếu tố cuối năm, nhưng khó bật tăng mạnh trong ngắn hạn.
Về dài hạn, Knight Frank dự báo đến hết năm 2027 TP.HCM sẽ có thêm khoảng 42.593 căn hộ, trong đó khu vực trung tâm chiếm hơn một nửa, chủ yếu ở phân khúc cao cấp và hạng sang. Các đơn vị nghiên cứu cũng đồng thuận rằng nhu cầu ở thực sẽ tiếp tục là động lực chính, và chủ đầu tư sẽ phải điều chỉnh sản phẩm, diện tích và chính sách bán hàng để thích ứng.
Người mua nên làm gì trong giai đoạn này?
Với người mua để ở
- Không nên chờ giá sơ cấp giảm mạnh: các báo cáo đều cho thấy giá sơ cấp chưa có dấu hiệu điều chỉnh diện rộng. Thay vào đó, hãy tận dụng chính sách hỗ trợ lãi suất, giãn thanh toán đang được nhiều chủ đầu tư áp dụng.
- Kiểm tra pháp lý và tiến độ: ưu tiên dự án đã có giấy phép xây dựng, đủ điều kiện mở bán và tiến độ thi công rõ ràng.
- Tính kỹ dòng tiền: tổng khoản vay nên được kiểm soát để khoản trả góp hằng tháng không vượt quá khoảng 40–50% thu nhập ổn định.
Với nhà đầu tư
- Để ý thị trường thứ cấp: mức giảm 4–7% (theo DKRA) và trên 10% ở một số dự án thiên về đầu tư (theo CBRE) có thể mở ra cơ hội mua giá tốt từ những người bán chịu áp lực tài chính.
- Hạn chế đòn bẩy cao: lãi suất vẫn là rủi ro lớn nhất trong ngắn hạn.
- Chọn sản phẩm có nhu cầu ở thực: dự án gần hạ tầng đã hoàn thiện, dễ cho thuê sẽ giữ giá tốt hơn trong giai đoạn thị trường sàng lọc.
Câu hỏi thường gặp
Giá căn hộ TP.HCM quý 3/2026 là bao nhiêu?
Tùy phạm vi khảo sát, giá sơ cấp bình quân dao động khoảng 69–75 triệu đồng/m² (theo Savills và CBRE) trên toàn TP.HCM mở rộng; riêng khu vực TP.HCM trước sáp nhập khoảng 110 triệu đồng/m² (theo Knight Frank).
Giá căn hộ TP.HCM có giảm trong thời gian tới không?
Giá sơ cấp được dự báo chưa giảm trên diện rộng do chi phí đầu vào cao và nguồn cung lõi hạn chế. Giá thứ cấp đã điều chỉnh nhẹ ở một số dự án, chủ yếu do người bán chịu áp lực tài chính.
Khu vực nào có nhiều nguồn cung căn hộ mới nhất?
Bình Dương cũ chiếm tỷ trọng lớn nhất về nguồn cung mới; tiếp theo là khu Đông và khu Nam của TP.HCM cũ.
Kết luận
Thị trường căn hộ TP.HCM quý 3/2026 đang bước vào giai đoạn sàng lọc: giá sơ cấp neo cao, thanh khoản chậm lại và sự phân hóa giữa các dự án ngày càng rõ. Người mua cần đánh giá kỹ pháp lý, tiến độ, chính sách thanh toán và khả năng tài chính của bản thân thay vì chỉ chờ đợi giá giảm.
Nếu anh/chị cần tư vấn chọn căn hộ phù hợp hoặc so sánh chính sách giữa các dự án, hãy xem danh sách dự án đang phân phối hoặc đặt lịch tham quan nhà mẫu cùng Cuongluxuryhome.
Nguồn số liệu: báo cáo thị trường quý 3/2026 của CBRE Việt Nam, Savills Việt Nam, DKRA Consulting và Knight Frank Việt Nam, được tổng hợp từ VOV, VTC News và CafeF (tháng 10/2026).