

Chính sách thanh toán Khải Hoàn Prime: Nên chọn phương án nào?
Thanh toán Khải Hoàn Prime hiện có nhiều phương án, từ đóng theo tiến độ, chia nhỏ dòng tiền đến vay ngân hàng hoặc thanh toán nhanh để nhận chiết khấu. Mỗi lựa chọn tạo ra yêu cầu vốn và mức tiết kiệm khác nhau. Người mua không nên chỉ nhìn vào tỷ lệ ưu đãi mà cần tính cả vốn tự có, khả năng trả nợ và thời điểm nhận nhà. Bài viết dưới đây, Cuongluxuryhome sẽ phân tích từng phương án để bạn dễ chọn kế hoạch phù hợp.
So sánh các phương án thanh toán Khải Hoàn Prime
Theo chính sách được đăng tải trên trang thông tin dự án, người mua có thể tham khảo bốn phương án chính. Mức áp dụng thực tế cần kiểm tra lại theo từng căn hộ, tòa tháp và thời điểm ký hợp đồng.
|
Phương án |
Tiến độ hoặc điều kiện chính |
Ưu đãi tham khảo |
Phù hợp với |
|
Thanh toán chuẩn |
Đóng 15% khi ký HĐMB, các đợt sau theo tiến độ |
Chiết khấu khoảng 2% |
Người có thu nhập ổn định |
|
Thanh toán giãn |
Chia nhỏ dòng tiền, khoảng 5% mỗi quý |
Tùy chính sách từng đợt |
Người cần giảm áp lực vốn |
|
Vay ngân hàng |
Vốn tự có ban đầu khoảng 15%, vay tối đa khoảng 70% |
Hỗ trợ lãi suất và ân hạn gốc |
Người mua ở, chưa đủ vốn |
|
Thanh toán nhanh |
Đóng sớm khoảng 70% hoặc 95% |
Chiết khấu khoảng 7% hoặc 9% |
Người có tiền nhàn rỗi |
Thanh toán chuẩn
Phương án chuẩn cân bằng giữa số vốn ban đầu, tiến độ đóng tiền và mức chiết khấu. Người mua không phải thanh toán phần lớn giá trị căn hộ ngay từ đầu.
- Vốn ban đầu khoảng 15%: Người mua đóng khoản này khi ký hợp đồng mua bán. Phần còn lại được thanh toán theo các mốc quy định trong hợp đồng.
- Các đợt sau được chia nhỏ: Mức tham khảo khoảng 5% mỗi quý giúp người mua có thời gian chuẩn bị dòng tiền.
- Chiết khấu khoảng 2%: Ưu đãi không cao bằng phương án thanh toán nhanh nhưng người mua vẫn giữ được một phần vốn cho nhu cầu khác.
Phương án này phù hợp với người có thu nhập ổn định, đã chuẩn bị được vốn ban đầu và không muốn vay ngân hàng quá nhiều.
Thanh toán giãn
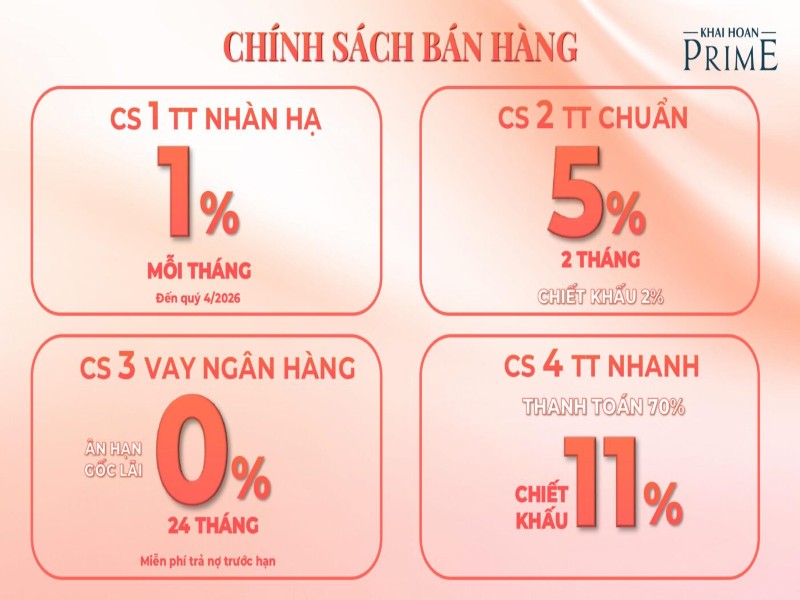
Thanh toán giãn hướng đến người cần kéo dài thời gian chuẩn bị tài chính. Dòng tiền được chia thành nhiều đợt với tỷ lệ thấp hơn.
- Giảm số tiền phải đóng mỗi đợt: Mức tham khảo khoảng 5% mỗi quý giúp hạn chế áp lực tài chính trong ngắn hạn.
- Dễ cân đối thu nhập định kỳ: Phương án phù hợp với người nhận lương, có dòng tiền kinh doanh đều hoặc đang chờ khoản đầu tư đáo hạn.
- Cần theo dõi lịch đóng tiền: Nhiều đợt thanh toán đồng nghĩa người mua phải chủ động nhắc lịch để tránh chậm hạn.
Người mua nên cộng toàn bộ số tiền phải đóng trong 12 tháng tiếp theo. Nếu con số này vượt quá nguồn tiền có thể tích lũy, cần cân nhắc phương án vay hoặc chọn căn có tổng giá thấp hơn.
Xem thêm: Tiến độ Khải Hoàn Imperial hiện nay
Vay ngân hàng
Phương án vay giúp giảm yêu cầu vốn tự có ban đầu nhưng phát sinh nghĩa vụ trả nợ dài hạn. Đây là lựa chọn cần tính kỹ nhất trước khi ký.
- Khoản vay có thể đạt khoảng 70%: Tỷ lệ thực tế phụ thuộc hồ sơ tín dụng, thu nhập, giá trị căn hộ và kết quả thẩm định của ngân hàng.
- Có thời gian hỗ trợ lãi suất: Chính sách từng được công bố từ 18 đến 24 tháng tùy giai đoạn bán hàng. Người mua phải kiểm tra rõ bên chịu lãi và điều kiện được hỗ trợ.
- Có thể được ân hạn nợ gốc: Thời gian tham khảo từ 24 đến 36 tháng. Ân hạn gốc không có nghĩa toàn bộ nghĩa vụ thanh toán đều được miễn.
- Lãi suất sau ưu đãi cần được dự tính trước: Khoản trả hàng tháng có thể tăng mạnh khi thời gian hỗ trợ kết thúc.
Người mua ở thực chỉ nên vay khi tổng tiền trả nợ mỗi tháng nằm trong khoảng 35–40% thu nhập ổn định của gia đình. Cần dự phòng thêm ít nhất 6 tháng trả nợ để xử lý biến động thu nhập.
Thanh toán nhanh
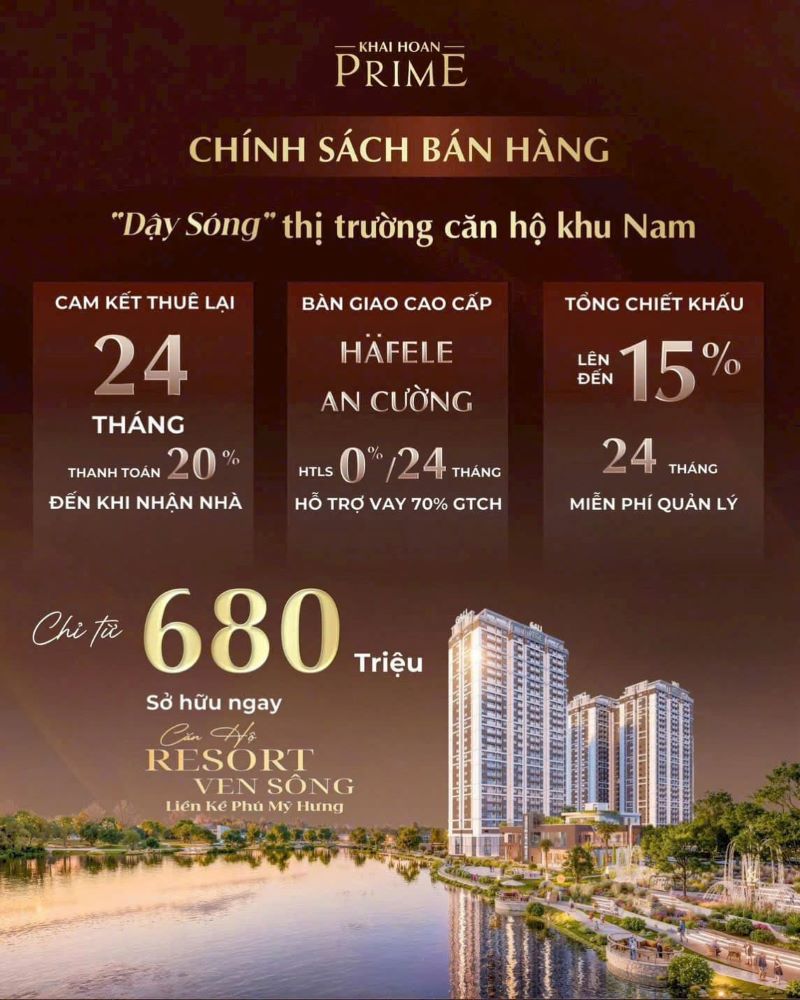
Thanh toán nhanh mang lại mức chiết khấu cao nhất nhưng yêu cầu người mua huy động phần lớn giá trị căn hộ trong thời gian ngắn.
- Đóng khoảng 70%: Mức chiết khấu được công bố khoảng 7% giá bán. Người mua vẫn giữ lại một phần tiền để thanh toán các nghĩa vụ tiếp theo.
- Đóng khoảng 95%: Mức chiết khấu tham khảo khoảng 9%. Đây là phương án có ưu đãi cao nhưng gần như toàn bộ vốn bị đưa vào căn hộ sớm.
- Giảm tổng giá trị phải trả: Khoản tiết kiệm có thể đáng kể với căn hộ giá trị cao, nhưng cần xác định chiết khấu được tính trước hay sau VAT.
Phương án này phù hợp khi người mua có tiền nhàn rỗi, không phải vay để thanh toán sớm và vẫn còn quỹ dự phòng sau khi đóng tiền.
Nên chọn phương án thanh toán nào?
Không có một phương án phù hợp với mọi khách hàng. Người mua nên lựa chọn dựa trên mục đích sử dụng, dòng tiền hiện có và mức chấp nhận rủi ro.
- Mua để ở và có thu nhập ổn định: Thanh toán chuẩn thường dễ kiểm soát hơn. Tiến độ đóng tiền tương đối rõ, trong khi người mua không chịu áp lực trả nợ ngân hàng quá lớn.
- Chưa muốn huy động nhiều vốn ngay: Thanh toán giãn giúp chia nhỏ nghĩa vụ tài chính. Tuy nhiên, cần chắc chắn thu nhập trong các quý tiếp theo đủ đáp ứng lịch thanh toán.
- Cần sử dụng đòn bẩy tài chính: Vay ngân hàng phù hợp khi đã có kế hoạch trả nợ dài hạn. Không nên quyết định chỉ dựa trên thời gian miễn lãi ban đầu.
- Có tiền nhàn rỗi và muốn giảm giá mua: Thanh toán nhanh 70% đáng cân nhắc vì vẫn giữ lại một phần vốn. Mức 95% chỉ phù hợp khi người mua còn đủ quỹ dự phòng và không có kế hoạch sử dụng tiền trong thời gian gần.
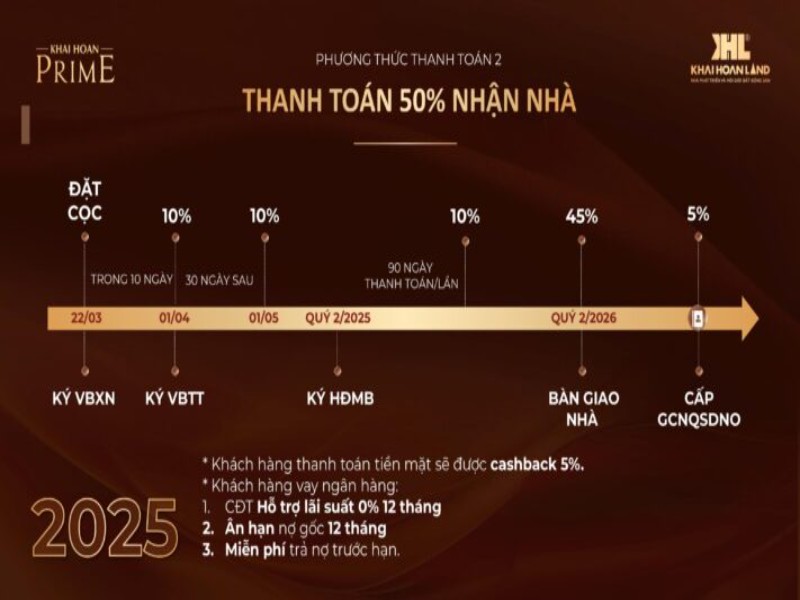
Ví dụ dòng tiền với căn hộ giá 3 tỷ đồng
Bảng dưới đây giúp hình dung số tiền ban đầu theo tỷ lệ tham khảo. Các con số chưa bao gồm VAT, kinh phí bảo trì, phí ngân hàng và cách tính chiết khấu cụ thể.
|
Phương án |
Số tiền theo tỷ lệ tham khảo |
Chiết khấu dự kiến |
|
Thanh toán chuẩn 15% |
450 triệu đồng |
Khoảng 60 triệu đồng |
|
Thanh toán giãn 5% mỗi quý |
150 triệu đồng mỗi đợt |
Theo chính sách áp dụng |
|
Vay tối đa 70% |
Khoản vay tối đa khoảng 2,1 tỷ đồng |
Hỗ trợ lãi suất theo thời hạn |
|
Thanh toán nhanh 70% |
Khoảng 2,1 tỷ đồng |
Khoảng 210 triệu đồng |
|
Thanh toán nhanh 95% |
Khoảng 2,85 tỷ đồng |
Khoảng 270 triệu đồng |
Những ưu đãi bổ sung cần kiểm tra
Ngoài tiến độ thanh toán Khải Hoàn Prime, từng đợt bán hàng có thể kèm phí quản lý, nội thất hoặc ưu đãi dành cho nhóm khách hàng cụ thể.
- Ưu đãi booking sớm: Một số giai đoạn từng áp dụng mức khoảng 2–3%. Cần kiểm tra thời hạn và điều kiện hoàn lại tiền booking.
- Tặng phí quản lý: Chính sách có thể áp dụng trong 24 tháng nhưng cần xác định thời điểm bắt đầu tính ưu đãi.
- Gói nội thất: Một số căn hai hoặc ba phòng ngủ từng được công bố gói nội thất tương đương khoảng 2% giá bán.
- Ưu đãi khách hàng thân thiết hoặc mua nhiều: Mức chiết khấu phụ thuộc số lượng căn và hồ sơ khách hàng.
- Chương trình bảo lãnh ngân hàng: Cần phân biệt chứng thư bảo lãnh nghĩa vụ bàn giao với gói hỗ trợ vay mua nhà.
Hồ sơ cần xem trước khi đóng tiền
Trước khi chọn phương án thanh toán, người mua nên yêu cầu đơn vị tư vấn cung cấp đầy đủ tài liệu liên quan đến căn hộ và chính sách bán hàng.
- Bảng giá chi tiết: Thể hiện giá căn hộ, VAT, kinh phí bảo trì, chiết khấu và tổng tiền phải trả.
- Lịch thanh toán theo ngày: Mỗi đợt cần ghi rõ tỷ lệ, số tiền và điều kiện phát sinh nghĩa vụ thanh toán.
- Điều kiện hưởng ưu đãi: Kiểm tra trường hợp ưu đãi bị thu hồi khi thanh toán trễ, chuyển nhượng hoặc tất toán khoản vay sớm.
- Thông tin khoản vay: Xem rõ lãi suất sau ưu đãi, biên độ, phí trả nợ trước hạn, bảo hiểm khoản vay và thời gian ân hạn.
- Hợp đồng mua bán và phụ lục: Nội dung trong hợp đồng phải thống nhất với bảng tính và văn bản chính sách được cung cấp.
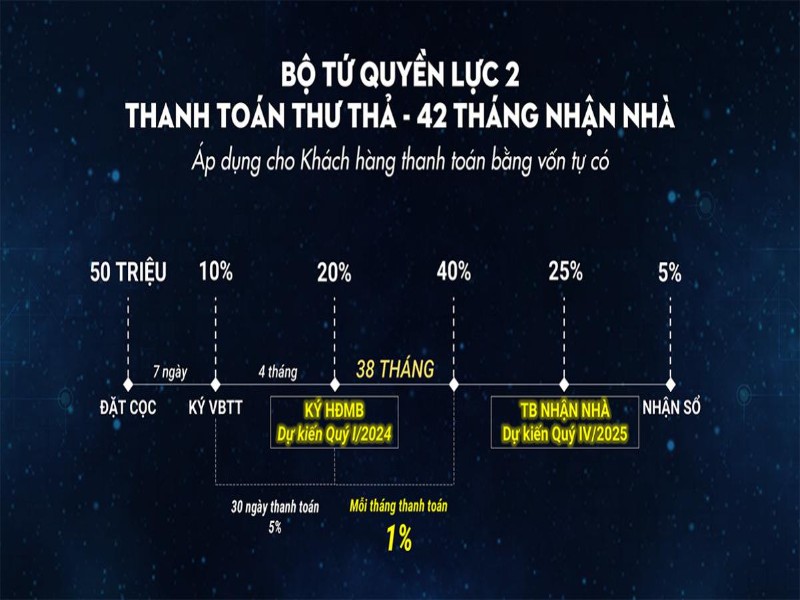
Tìm hiểu chính sách thanh toán Khải Hoàn Prime mới nhất
Chính sách thanh toán Khải Hoàn Prime có thể thay đổi theo đợt mở bán, tòa tháp, loại căn và giỏ hàng. Vì vậy, phương án phù hợp phải được đánh giá trên bảng tính thực tế, không chỉ dựa vào tỷ lệ chiết khấu quảng bá.
Bạn có thể xem thêm các dự án đang được cập nhật hoặc liên hệ Cuongluxuryhome để nhận bảng giá, lịch thanh toán và so sánh tổng chi phí của từng phương án trước khi quyết định.