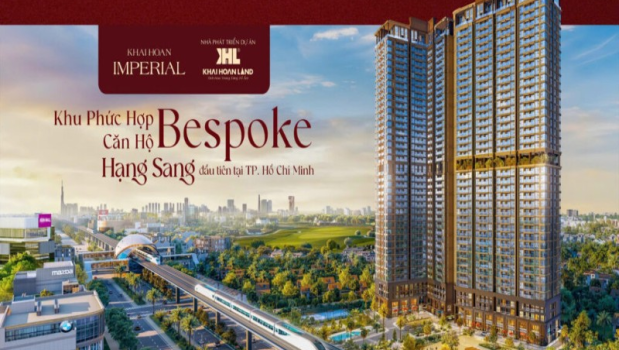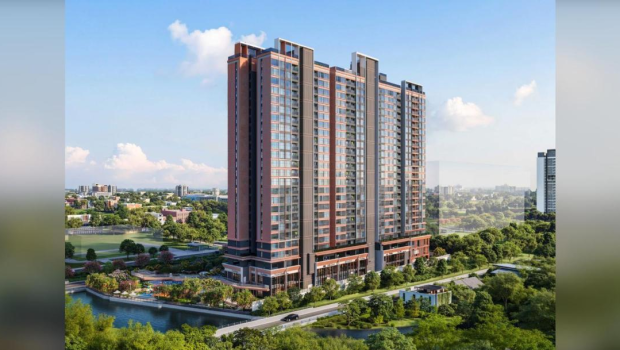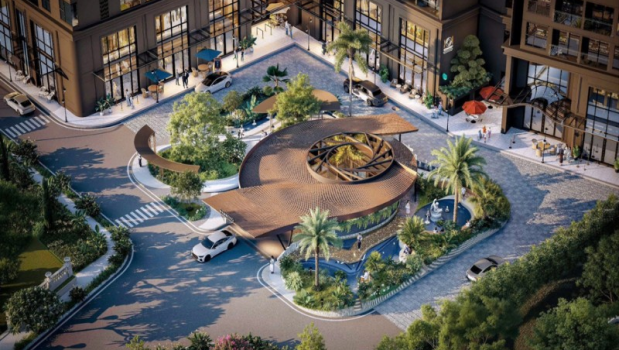


Chính sách thanh toán Khải Hoàn Imperial: Nên chọn phương án nào?
Chính sách thanh toán Khải Hoàn Imperial đang được giới thiệu với sáu lựa chọn, từ thanh toán theo tiến độ, giãn dòng tiền đến vay ngân hàng hoặc đóng sớm để nhận chiết khấu. Mỗi phương án yêu cầu vốn ban đầu và khả năng tài chính khác nhau. Trong bài viết này, Cuongluxuryhome phân tích lộ trình đóng tiền, mức ưu đãi và rủi ro cần tính trước khi lựa chọn. Các số liệu mang tính tham khảo. Người mua cần kiểm tra bảng chính sách áp dụng cho đúng căn hộ trước khi đặt cọc hoặc ký hợp đồng.
6 phương thức thanh toán Khải Hoàn Imperial
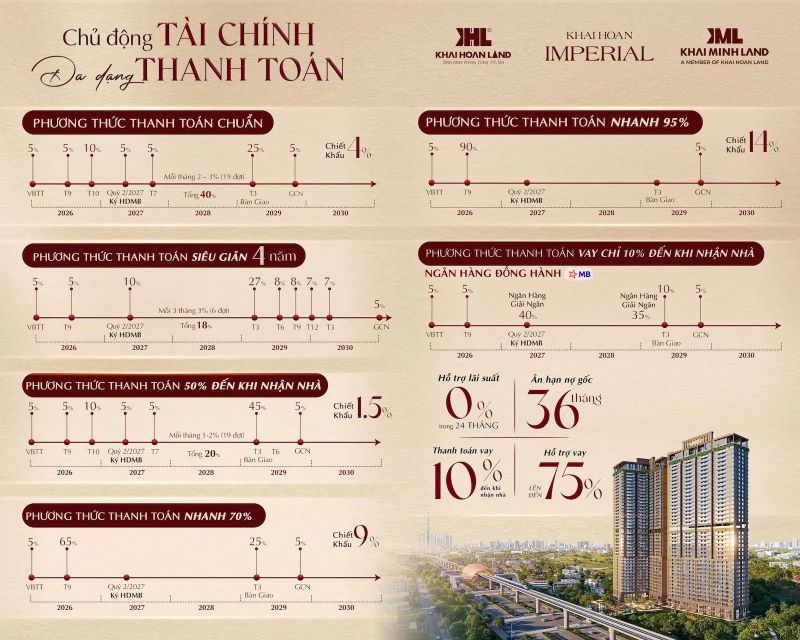
Các phương thức được xây dựng theo ba nhu cầu chính: chia nhỏ dòng tiền, thanh toán sớm để nhận chiết khấu hoặc sử dụng vốn vay ngân hàng.
|
Phương thức |
Chiết khấu hoặc ưu đãi |
Lộ trình chính |
Phù hợp với |
|
Thanh toán chuẩn |
4% |
Đóng theo tiến độ đến khi nhận nhà và sổ hồng |
Người có thu nhập ổn định |
|
Giãn 50% đến nhận nhà |
1,5% |
Đóng 50% trước thời điểm bàn giao dự kiến |
Người không muốn vay ngân hàng |
|
Thanh toán sớm 70% |
9% |
Đóng 70% giá trị hợp đồng ngay đợt đầu |
Người có tiền nhàn rỗi |
|
Thanh toán sớm 95% |
14% |
Đóng trước 95% giá trị hợp đồng |
Người ưu tiên mức chiết khấu cao |
|
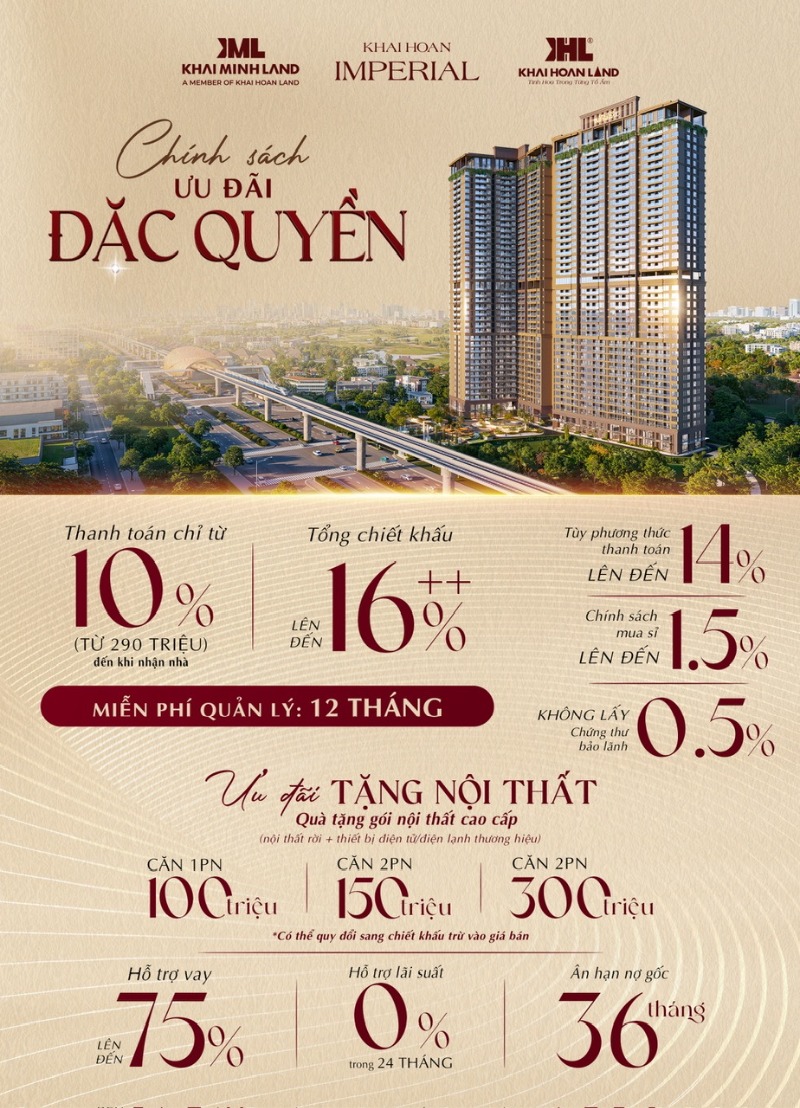
Vay ngân hàng 75% |
Lãi suất 0% tối đa 24 tháng, ân hạn gốc đến 36 tháng |
Ngân hàng hỗ trợ vay tối đa 75% |
Người muốn giữ lại vốn |
|
Thanh toán giãn bốn năm |
Kéo dài thời gian đóng tiền |
Chia dòng tiền trong bốn năm |
Người tích lũy dài hạn |
Thanh toán chuẩn và thanh toán giãn
Nhóm này phù hợp với người có nguồn thu đều, muốn chia tiền thành nhiều đợt và hạn chế áp lực phải chuẩn bị khoản vốn lớn ngay từ đầu.
- - Thanh toán chuẩn: Người mua đóng tiền theo tiến độ thông thường đến khi nhận nhà và nhận sổ hồng. Mức chiết khấu tham khảo là 4%.
- - Giãn 50% đến khi nhận nhà: Người mua thanh toán rải đều 50% giá trị căn hộ đến thời điểm bàn giao dự kiến tháng 3/2029. Khi nhận nhà, người mua đóng tiếp 45% và thanh toán 5% còn lại khi nhận sổ theo chính sách tham khảo.
- - Thanh toán giãn bốn năm: Lịch đóng tiền được kéo dài trong bốn năm. Phương án này giúp giảm số tiền phải chuẩn bị ở từng đợt nhưng đòi hỏi nguồn thu ổn định trong thời gian dài.
Xem thêm: Tổng quan Khải Hoàn Prime
Thanh toán sớm 70% hoặc 95%
Thanh toán sớm yêu cầu số vốn lớn nhưng có mức chiết khấu cao hơn. Người mua nên so sánh khoản được giảm với lợi ích của việc giữ lại tiền.
- - Thanh toán sớm 70%: Người mua đóng 70% giá trị hợp đồng ngay đợt đầu. Mức chiết khấu tham khảo là 9%.
- - Thanh toán sớm 95%: Người mua đóng trước 95% giá trị hợp đồng và có thể nhận chiết khấu 14%. Khoản giảm được công bố là trừ trực tiếp vào giá bán theo HĐMB.
- - Điều kiện nên chọn: Phương án phù hợp khi người mua dùng tiền nhàn rỗi và vẫn còn quỹ dự phòng. Không nên dồn toàn bộ tài sản vào khoản thanh toán ban đầu.
- - Yêu cầu kiểm tra: Cần xác định chiết khấu tính trên giá nào, được trừ vào đợt nào và có phải hoàn trả khi hợp đồng chấm dứt hay không.
Vay ngân hàng tối đa 75%
Phương án vay giúp giảm lượng vốn cần chuẩn bị ban đầu. Đổi lại, người mua phải tính được nghĩa vụ trả nợ sau khi thời gian hỗ trợ kết thúc.
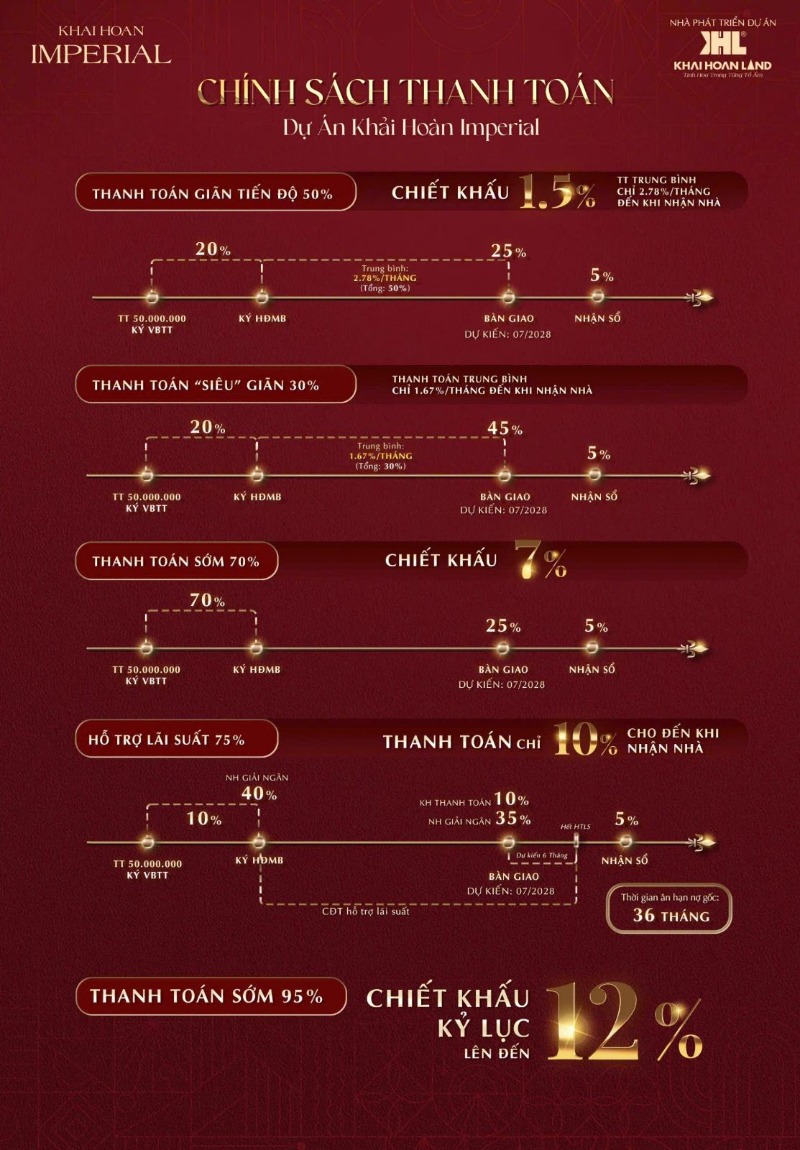
- - Hạn mức vay: Ngân hàng có thể hỗ trợ tối đa 75% giá trị căn hộ, tùy hồ sơ tín dụng và kết quả thẩm định của người vay.
- - Hỗ trợ lãi suất: Thông tin tham khảo đề cập mức lãi suất 0% trong tối đa 24 tháng. Người mua cần hỏi rõ ngày bắt đầu và kết thúc hỗ trợ.
- - Ân hạn nợ gốc: Thời gian ân hạn có thể kéo dài đến 36 tháng. Sau thời gian này, khoản trả gốc hằng tháng có thể tăng đáng kể.
- - Chi phí sau ưu đãi: Cần tính lãi suất cơ sở, biên độ điều chỉnh, phí trả nợ trước hạn và mức trả góp sau khi hết ân hạn.
Chính sách ưu đãi Khải Hoàn Imperial
Ngoài chiết khấu theo phương thức thanh toán, nguồn tham khảo còn đề cập quà tặng nội thất, miễn phí quản lý và ưu đãi dành cho người mua nhiều căn.
|
Chính sách |
Mức ưu đãi tham khảo |
Điều kiện cần lưu ý |
|
Gói nội thất căn 1PN |
100 triệu đồng |
Kiểm tra danh mục hoặc giá trị quy đổi |
|
Gói nội thất căn 2PN |
150 triệu đồng |
Kiểm tra thương hiệu và thiết bị đi kèm |
|
Gói nội thất căn 3PN |
300 triệu đồng |
Xác nhận điều kiện nhận hoặc quy đổi |
|
Miễn phí quản lý |
12 tháng |
Kiểm tra thời điểm bắt đầu miễn phí |
|
Mua 2–3 căn |
Thêm 0,5% |
Áp dụng cho người mua nhiều căn |
|
Mua 4–5 căn |
Thêm 1% |
Cần xác nhận khả năng cộng dồn |
|
Mua từ 6 căn |
Thêm 1,5% |
Cần có bảng xác nhận chính thức |
|
Không nhận chứng thư bảo lãnh |
Thêm 0,5% |
Ảnh hưởng đến quyền lợi bảo vệ người mua |
Nên chọn phương án thanh toán nào?
Không có phương thức phù hợp với mọi người mua. Lựa chọn nên dựa trên vốn tự có, thu nhập, quỹ dự phòng và khả năng chịu lãi suất trong dài hạn.
- - Muốn đóng tiền cân bằng: Phương thức chuẩn phù hợp với người có tiền tích lũy ổn định. Người mua vừa được chia dòng tiền vừa nhận mức chiết khấu tham khảo 4%.
- - Không muốn vay ngân hàng: Có thể cân nhắc phương án giãn 50% đến khi nhận nhà hoặc giãn bốn năm. Thu nhập phải đủ ổn định để theo đúng lịch đóng tiền.
- - Có nguồn tiền nhàn rỗi: Thanh toán sớm 70% hoặc 95% giúp tăng mức chiết khấu. Người mua vẫn nên duy trì quỹ dự phòng ít nhất cho các chi phí thiết yếu và tình huống phát sinh.
- - Muốn sử dụng đòn bẩy: Gói vay 75% giúp giữ lại vốn ban đầu. Phương án chỉ phù hợp khi người mua có nguồn thu đủ trả cả gốc và lãi sau thời gian ưu đãi.
Người mua có thể xem thêm các dự án bất động sản cùng khu vực để so sánh giá, lịch thanh toán và tổng chi phí sở hữu trước khi quyết định.
Những điều cần kiểm tra trước khi ký hợp đồng
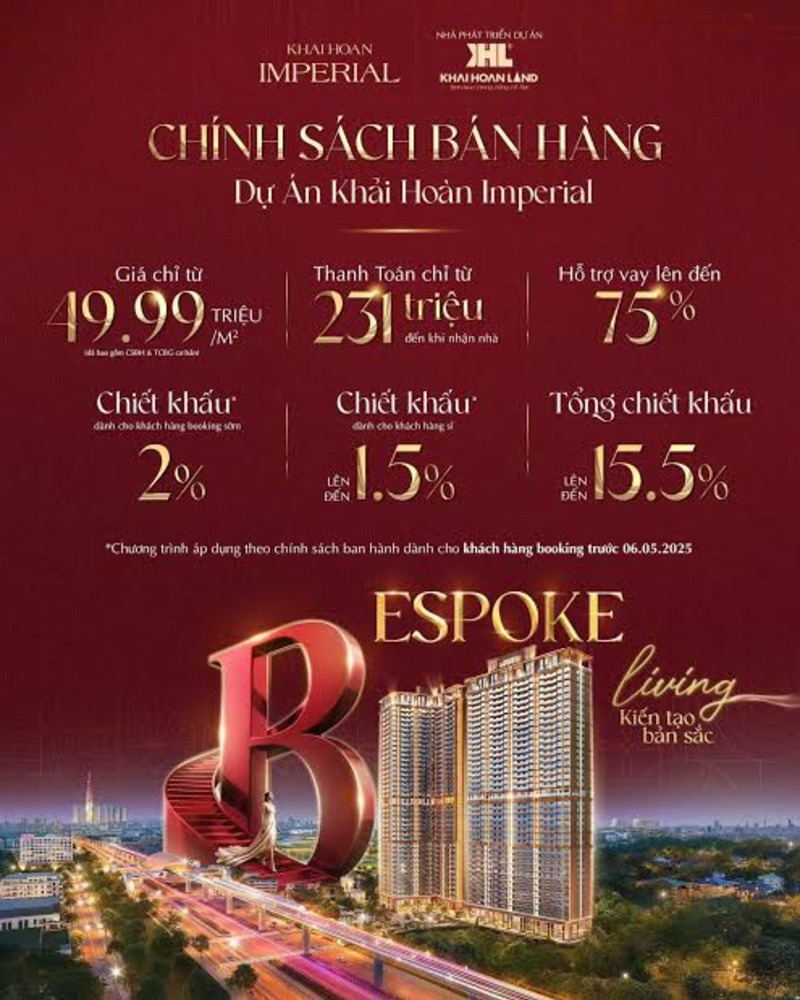
Bảng quảng cáo chỉ cung cấp thông tin ban đầu. Quyền lợi và nghĩa vụ thực tế phải dựa trên chính sách bán hàng, hợp đồng và văn bản của ngân hàng.
- - Bảng thanh toán của đúng căn: Kiểm tra giá bán, ngày đóng tiền, số tiền từng đợt và phần giá trị dùng để tính chiết khấu.
- - Điều kiện nhận ưu đãi: Xác nhận chương trình nào được cộng dồn, thời điểm khấu trừ và trường hợp phải hoàn trả ưu đãi.
- - Điều kiện vay ngân hàng: Yêu cầu bảng dự toán tiền gốc, tiền lãi sau ưu đãi, biên độ điều chỉnh và phí trả nợ trước hạn.
- - Nội dung bảo lãnh: Kiểm tra ngân hàng phát hành, giá trị được bảo lãnh, thời hạn hiệu lực và thủ tục yêu cầu thực hiện nghĩa vụ.
- - Chi phí ngoài giá bán: Làm rõ phí bảo trì, phí quản lý, thuế, lệ phí, chi phí nhận nhà và các khoản không được ngân hàng tài trợ.
Câu hỏi thường gặp về thanh toán Khải Hoàn Imperial
Dưới đây là những vấn đề người mua thường quan tâm khi tính vốn ban đầu và tổng ưu đãi có thể nhận được.
Gói nội thất có được quy đổi thành chiết khấu không?
Theo nguồn tham khảo, người mua có thể nhận gói nội thất hoặc quy đổi sang chiết khấu. Giá trị quy đổi thực tế phải được ghi trong bảng chính sách của căn hộ.
Chiết khấu mua nhiều căn có được cộng dồn không?
Nguồn tham khảo cho biết chiết khấu mua nhiều căn có thể cộng với một số ưu đãi khác. Người mua cần yêu cầu bảng tính tổng chiết khấu có xác nhận trước khi ký.
Phương án đóng 50% đến khi nhận nhà được thực hiện thế nào?
Người mua thanh toán nhiều đợt để tích lũy đủ 50% đến thời điểm bàn giao dự kiến tháng 3/2029. Phần 45% tiếp theo được đóng khi nhận nhà và 5% còn lại khi nhận sổ theo thông tin tham khảo.
Có khoảng 500 triệu đồng thì mua được không?
Số vốn này có thể đáp ứng một phần tiền ban đầu của một số căn nếu người mua đủ điều kiện vay. Tuy nhiên, cần tính thêm 15% vốn đối ứng còn lại, thuế, phí và nghĩa vụ trả nợ sau ưu đãi.
Kết luận
Chính sách thanh toán Khải Hoàn Imperial có nhiều lựa chọn cho người mua ở thực và nhà đầu tư. Thanh toán chuẩn phù hợp với dòng tiền ổn định. Phương án giãn giúp giảm áp lực từng đợt. Thanh toán sớm mang lại chiết khấu cao, trong khi vay ngân hàng giúp giảm vốn ban đầu nhưng làm tăng nghĩa vụ tài chính về sau.
Trước khi lựa chọn, hãy yêu cầu bảng thanh toán của đúng mã căn và tính đủ vốn tự có, chi phí vay cùng quỹ dự phòng. Liên hệ Cuongluxuryhome để nhận chính sách mới nhất và bảng dự toán dòng tiền theo căn hộ bạn đang quan tâm.